Italia tra diffidenza, domanda di regole e ricerca di sovranità tecnologica
La rilevazione SWG fotografa un Paese che non accorda fiducia piena a quasi nessun attore istituzionale, chiede regole forti sul digitale per i minori ma le considera insufficienti senza educazione, e guarda alla tecnologia come terreno decisivo di autonomia, pur temendo concentrazioni di potere e dati. Sullo sfondo, un sentimento di declino persistente e un quadro politico in cui Fratelli d’Italia resta primo partito, mentre cresce l’area del non voto o dell’astensione dall’esprimersi
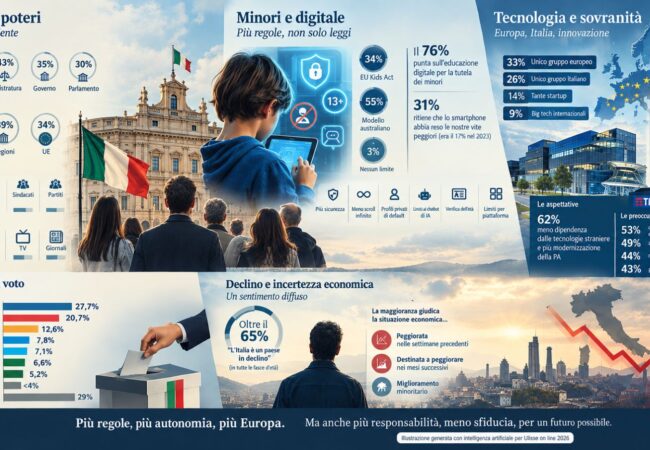
La settimana 28 settembre–4 ottobre 2026 restituisce un’Italia attraversata da tre grandi linee di tensione: la fiducia nei poteri pubblici e nei corpi intermedi, il rapporto tra minori e digitale, la questione della sovranità tecnologica. A queste si aggiunge il quadro delle intenzioni di voto e il sentimento di declino e di peggioramento economico. Nel complesso emerge una società diffidente, regolatoria ma non “legalista”, che chiede protezione senza rinunciare all’autonomia, e che sul piano politico consolida gli equilibri esistenti più che sovvertirli
Fiducia e poteri
La fotografia della fiducia verso i poteri dello Stato è netta: il Presidente della Repubblica è l’unico attore che supera la soglia del consenso maggioritario, con il 71% di “molta + abbastanza fiducia” e un gradimento trasversale tra elettori di maggioranza e opposizione. «L’unica, vera eccezione è il Presidente della Repubblica al quale 7 italiani su 10 esprimono fiducia in modo trasversale», si legge nella rilevazione SWG.
Magistratura, Governo e Parlamento si collocano su livelli più bassi e fortemente polarizzati: la Magistratura è al 43%, il Governo al 35%, il Parlamento al 30%, con differenze marcate tra elettori di maggioranza e opposizione. Sul piano territoriale, Comuni e Stato ottengono un gradimento equivalente (44%), superiore a Regioni (39%) e Unione Europea (34%), ma con una differenza cruciale: i Comuni sono apprezzati quasi bipartisan, mentre fiducia verso Stato, Regioni e UE è fortemente condizionata dall’appartenenza politica, con gli elettori d’opposizione più europeisti del centrodestra.
Tra i corpi intermedi, primeggiano le associazioni di categoria (artigiani e commercianti), mentre Chiesa, sindacati e soprattutto partiti restano in fondo, pur in lenta ripresa. Nei media, Internet e social appaiono meno polarizzati politicamente, mentre giornali e TV sono oggetto di fiducia differenziata tra maggioranza e opposizione; i social media, in particolare, si collocano all’ultimo posto. Il quadro complessivo è di «diffidenza generalizzata: nessuno degli attori esaminati gode della fiducia della maggioranza dei cittadini».
Minori e digitale
Sul tema minori–digitale, la rilevazione realizzata con Fondazione Barbara Berlusconi mostra una domanda di regole ampia ma non cieca. L’EU Kids Act, che prevede accesso vietato prima dei 13 anni, account limitati e supervisionati tra 13 e 14 anni e maggiore autonomia dai 15, raccoglie il 34% di consensi. Il cosiddetto modello australiano, più netto, con divieto di account social sotto i 16 anni e responsabilità del controllo in capo alle piattaforme, convince il 55%. Solo il 3% non introdurrebbe alcun limite.
Questo orientamento si inserisce in un rapporto incrinato con lo smartphone: la quota di chi ritiene che abbia «reso le nostre vite peggiori» è passata dal 17% nel 2023 al 31% nel 2026, con i Millennials in cui i detrattori superano i promotori. «Negli ultimi 3 anni è cresciuta dal 17% (2023) al 31% (2026) la quota di quanti affermano che abbia “reso le nostre vite peggiori”», sottolinea il report.
Oltre ai limiti di accesso, tutte le proposte di nuove regole di servizio per i minori superano il 70% di favorevoli: impedire contatti diretti da sconosciuti, limitare lo scroll infinito, rendere i profili dei minori privati di default, introdurre maggiori limiti nell’uso di chatbot di IA, sistemi più efficaci di verifica dell’età e limiti differenziati per piattaforma. Tuttavia, per il 76% «la tutela dei minori dipenderà soprattutto dall’educazione digitale che riceveranno», e per 2 italiani su 5 proteggere troppo rischia di impedire ai ragazzi di imparare a gestire i rischi del digitale. La domanda di regole è quindi forte e trasversale, ma non delega alla legge ciò che viene percepito prima di tutto come compito educativo.
Tecnologia e sovranità
Sul fronte tecnologia–sovranità, l’indagine registra una chiara preferenza per soluzioni di scala ampia e radicate in Europa. Di fronte a un settore dominato da grandi aziende statunitensi e cinesi, il 33% degli italiani ritiene preferibile «creare un unico grande gruppo europeo» che unisca le principali aziende del settore, mentre il 26% punta su un grande gruppo nazionale italiano; solo il 14% preferisce puntare su tante startup più piccole e specializzate, e il 9% affidarsi ai big tech internazionali.
In questo contesto si colloca l’operazione OPAS di Poste su TIM, nota a più della metà degli italiani e percepita come occasione per mettere «logistica, servizi finanziari, telecomunicazioni e tecnologie digitali sotto un unico tetto». Quattro italiani su dieci ritengono che il nuovo gruppo possa diventare il perno di un polo europeo dell’IA e delle tecnologie digitali, soprattutto «alleandosi con altri grandi gruppi europei».
Le aspettative sono alte: il 62% pensa che un grande gruppo italiano renderebbe il Paese meno dipendente dalle tecnologie straniere e aiuterebbe a modernizzare la pubblica amministrazione. Ma emergono anche ombre: il 53% teme che «concentrerebbe troppo potere in un’unica azienda», il 49% che avrebbe accesso a troppe informazioni sulle persone, mentre solo il 44% ritiene che garantirebbe maggiore protezione dei dati dei cittadini. C’è inoltre il timore di un gruppo «lento e burocratico». Nel giudizio complessivo sull’OPAS, il 43% promuove l’operazione, il 29% resta indeciso, il 14% la boccia. Tra i motivi positivi prevalgono italianità di un asset strategico e capacità di competere in Europa; tra quelli negativi, la concentrazione di potere e dati e la difficoltà di far funzionare insieme attività molto diverse. L’acquisizione appare più come uno slancio che come un traguardo: la partita si giocherà sulla capacità di costruire collegamenti e di rispondere da subito alla domanda europea.
Intenzioni di voto e clima di fondo
Sul piano politico, le intenzioni di voto al 5 ottobre 2026 confermano Fratelli d’Italia primo partito al 27,7%, seguito dal Partito Democratico al 20,7% e dal Movimento 5 Stelle al 12,6%. Futuro Nazionale si attesta al 7,8%, Forza Italia al 7,1%, Alleanza Verdi–Sinistra al 6,6%, Lega al 5,2%, con le altre forze sotto il 4%. L’area di chi non si esprime sale al 29%, segnalando una quota significativa di astensione potenziale o di sospensione del giudizio.
Questo quadro si innesta su un sentimento di declino strutturale: la quota di chi è d’accordo con l’affermazione «L’Italia è un paese in declino» resta molto alta, con valori che oscillano tra il 65% e oltre il 70% nelle diverse fasce d’età. Anche la percezione economica è segnata da pessimismo: nelle rilevazioni del Pannello SWG, la maggioranza giudica la situazione economica «peggiorata» nelle settimane precedenti e destinata a peggiorare nei mesi successivi, con quote di miglioramento stabilmente minoritarie.
Nel complesso, la rilevazione restituisce un Paese che diffida dei poteri, chiede regole ma non rinuncia alla responsabilità educativa, cerca sovranità tecnologica senza accettare concentrazioni incontrollate di potere e dati, e vive la politica dentro un sentimento di declino e di incertezza economica che rende più fragile la relazione tra cittadini, istituzioni e futuro.